Mang tri thức phục vụ khách hàng
Mang tri thức phục vụ khách hàng
Khung pháp lý đối với hoạt động mua bán hàng hóa của doanh nghiệp FDI vừa có sự thay đổi lớn. Theo Nghị định 342/2026/NĐ-CP (có hiệu lực từ ngày 18/10/2026, thay thế hoàn toàn Nghị định 09/2018/NĐ-CP), tần suất báo cáo định kỳ của doanh nghiệp FDI đã tăng từ 1 lần/năm lên 2 lần/năm. Việc nắm rõ thời hạn và nội dung báo cáo vào ngày 15/01 và 15/07 là bắt buộc để doanh nghiệp đảm bảo tính tuân thủ và tránh các rủi ro pháp lý nghiêm trọng.
I. Các mốc thời gian báo cáo quan trọng
Thay vì chỉ báo cáo một lần trước ngày 15/01 như quy định cũ tại Nghị định 09/2018/NĐ-CP, Nghị định 342/2026/NĐ-CP quy định doanh nghiệp FDI phải thực hiện báo cáo định kỳ 2 lần/năm gửi đến Sở Công Thương:
Trước ngày 15/07 hằng năm: Nộp báo cáo định kỳ tình hình hoạt động của 6 tháng đầu năm.
Trước ngày 15/01 hằng năm: Nộp báo cáo tổng kết tình hình hoạt động của cả năm trước đó
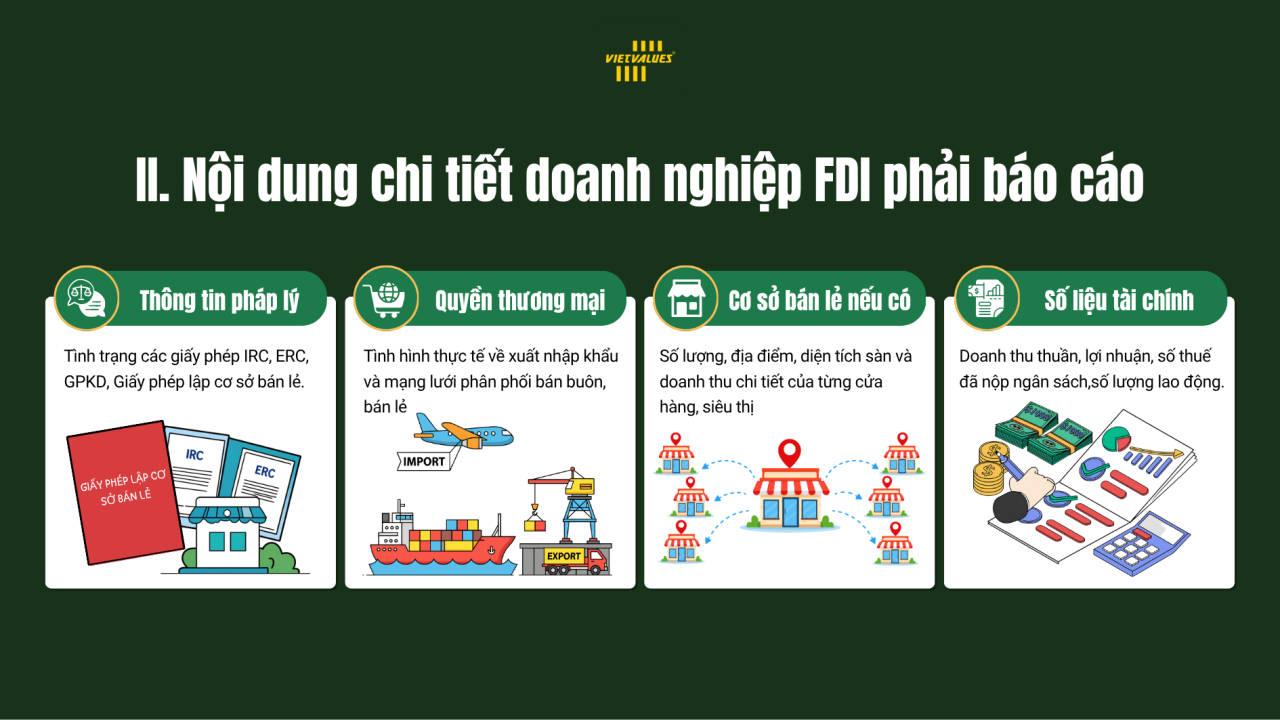
II. Nội dung chi tiết doanh nghiệp FDI phải báo cáo
Doanh nghiệp FDI thực hiện hoạt động mua bán hàng hóa và các hoạt động liên quan trực tiếp đến mua bán hàng hóa (như quyền xuất nhập khẩu, bán buôn, bán lẻ, lập cơ sở bán lẻ...) phải lập báo cáo theo Mẫu số 14 ban hành kèm theo Nghị định 342/2026/NĐ-CP.
Nội dung báo cáo tập trung kiểm soát các nhóm thông tin chính sau:
1. Thông tin chung về doanh nghiệp và các giấy phép
Cập nhật thông tin pháp lý: Tên doanh nghiệp, mã số thuế, địa chỉ trụ sở, vốn điều lệ, thông tin người đại diện.
Tình trạng các giấy phép: Giấy chứng nhận đăng ký đầu tư (IRC), Giấy chứng nhận đăng ký doanh nghiệp (ERC), Giấy phép kinh doanh (GPKD), Giấy phép lập cơ sở bán lẻ (nếu có).
2. Tình hình thực hiện các quyền thương mại
Quyền xuất khẩu, quyền nhập khẩu: Danh mục nhóm hàng hóa thực tế đã xuất/nhập khẩu trong kỳ; kim ngạch và thị trường đối tác chính.
Quyền phân phối (Bán buôn, bán lẻ): Phương thức triển khai mạng lưới phân phối; danh mục hàng hóa phân phối tại thị trường Việt Nam.
3. Hoạt động của các cơ sở bán lẻ (Nếu có)
Báo cáo chi tiết số lượng, địa điểm của các cơ sở bán lẻ đang vận hành (siêu thị, cửa hàng tiện lợi, trung tâm thương mại...).
Diện tích sàn bán lý thuyết và thực tế của từng cơ sở.
Tình hình doanh thu, số lượng lao động trực tiếp tại từng điểm bán lẻ.
4. Số liệu tài chính & Chỉ tiêu kinh tế
Doanh thu thuần thu được từ hoạt động mua bán hàng hóa và các dịch vụ liên quan trực tiếp.
Lợi nhuận trước thuế và sau thuế của mảng hoạt động thương mại.
Nghĩa vụ ngân sách: Số thuế và các khoản đã nộp vào Ngân sách Nhà nước trong kỳ báo cáo.
Tổng số lượng lao động (chia rõ lao động Việt Nam và lao động nước ngoài).
5. Tình hình tuân thủ pháp luật
Báo cáo về việc chấp hành các quy định chuyên ngành (nhãn mác, chất lượng hàng hóa, cạnh tranh, bảo vệ người tiêu dùng).
Ghi nhận các đợt thanh tra, kiểm tra hoặc các quyết định xử phạt vi phạm hành chính (nếu phát sinh trong kỳ).
III. Rủi ro đối với doanh nghiệp nếu chậm trễ hoặc không báo cáo
Việc tăng tần suất báo cáo cho thấy cơ quan quản lý đang siết chặt giám sát dòng vốn và hoạt động thương mại của khối FDI. Nếu doanh nghiệp không tuân thủ đúng thời hạn (15/01 và 15/07), các hệ lụy pháp lý đối mặt sẽ rất lớn:
Xử phạt hành chính: Bị phạt tiền theo quy định về xử phạt vi phạm hành chính trong lĩnh vực kế hoạch và đầu tư / thương mại.
Rủi ro về giấy phép: Việc liên tục vi phạm nghĩa vụ báo cáo định kỳ hoặc không báo cáo trong 2 năm liên tiếp là cơ sở để cơ quan quản lý xem xét thu hồi Giấy phép kinh doanh hoặc Giấy phép lập cơ sở bán lẻ.
Ảnh hưởng xếp hạng tuân thủ: Doanh nghiệp bị đưa vào danh sách cảnh báo, tăng tần suất bị thanh tra, kiểm tra chuyên ngành từ các cơ quan chức năng.
IV. Điều doanh nghiệp cần làm
Để đảm bảo tiến độ tuân thủ theo khung pháp lý mới của Nghị định 342/2026/NĐ-CP, bộ phận Kế toán - Pháp chế của doanh nghiệp FDI cần:
Chuẩn hóa dữ liệu định kỳ: Xây dựng hệ thống quản lý dữ liệu kho, xuất nhập khẩu và doanh thu phân phối rõ ràng để có thể trích xuất số liệu 6 tháng một lần một cách nhanh chóng.
Rà soát Mẫu số 14 mới: Chủ động cập nhật và điền đúng biểu mẫu chuẩn của Nghị định 342 để tránh việc phải giải trình hoặc làm lại báo cáo do sai mẫu cũ (Nghị định 09).
Lựa chọn hình thức nộp an toàn: Ưu tiên nộp qua hệ thống cổng thông tin điện tử của Sở Công Thương (nếu địa phương đã áp dụng) để lưu lại bằng chứng thời gian nộp (timestamp) chính xác, tránh các tranh chấp về thời hạn.
Nếu doanh nghiệp của bạn gặp khó khăn trong việc tổng hợp số liệu thương mại hoặc cần rà soát tính tuân thủ pháp lý theo Nghị định 342/2026/NĐ-CP, hãy liên hệ ngay với đội ngũ chuyên gia của chúng tôi để được tư vấn chi tiết.
THÔNG TIN LIÊN HỆ
CÔNG TY TNHH KIỂM TOÁN VÀ TƯ VẤN CHUẨN VIỆT (VIETVALUES)
Địa chỉ: 33 Phan Văn Khỏe, Phường Chợ Lớn, TP.HCM
Hotline: 0919 696 168
Website: www.vietvalues.com
Email: admin@vietvalues.com
Zalo OA: https://zalo.me/1205575301328198469