Mang tri thức phục vụ khách hàng
Mang tri thức phục vụ khách hàng
Báo cáo tài chính (BCTC) là một trong những hồ sơ quan trọng phản ánh tình hình tài chính và kết quả hoạt động của doanh nghiệp. Việc lập và nộp BCTC đúng thời hạn không chỉ là yêu cầu về tuân thủ kế toán mà còn giúp doanh nghiệp duy trì hồ sơ tài chính đầy đủ, hạn chế phát sinh vi phạm và chủ động trong các giao dịch với cơ quan quản lý, ngân hàng, đối tác hoặc nhà đầu tư.
Từ năm 2026, chế độ kế toán doanh nghiệp được thực hiện theo Thông tư 99/2025/TT-BTC đối với các năm tài chính bắt đầu từ ngày 01/01/2026. Đồng thời, quy định xử phạt trong lĩnh vực kế toán tiếp tục được thực hiện theo Nghị định 41/2018/NĐ-CP và các văn bản sửa đổi, bổ sung có liên quan, trong đó có Nghị định 102/2021/NĐ-CP và Nghị định 132/2026/NĐ-CP.
1.Thời hạn nộp Báo cáo tài chính
Theo Điều 25 Thông tư 99/2025/TT-BTC, doanh nghiệp phải nộp BCTC năm cho cơ quan nhà nước có thẩm quyền chậm nhất là 90 ngày kể từ ngày kết thúc kỳ kế toán năm, trừ trường hợp pháp luật chuyên ngành có quy định khác.
Đối với doanh nghiệp có năm tài chính trùng năm dương lịch, kỳ kế toán năm kết thúc vào ngày 31/12. Theo đó, thời hạn nộp BCTC năm về nguyên tắc là 90 ngày kể từ ngày 31/12, tương ứng ngày 31/03 của năm tiếp theo.
Ví dụ, đối với doanh nghiệp có kỳ kế toán từ ngày 01/01/2026 đến ngày 31/12/2026, thời hạn nộp BCTC năm 2026 về nguyên tắc là ngày 31/03/2027.
Doanh nghiệp cần lưu ý rằng Thông tư 99/2025/TT-BTC áp dụng đối với các năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026. Vì vậy, khi xác định thời hạn hoặc chế độ kế toán áp dụng cho BCTC của các năm trước, cần xem xét quy định tương ứng tại thời điểm phát sinh.
2.Mức phạt nộp chậm BCTC mới nhất
Quy định xử phạt hành chính trong lĩnh vực kế toán hiện được điều chỉnh bởi Nghị định 41/2018/NĐ-CP và các văn bản sửa đổi, bổ sung có liên quan. Nghị định 132/2026/NĐ-CP được ban hành ngày 06/04/2026 và có hiệu lực từ ngày 21/05/2026, sửa đổi, bổ sung một số quy định của Nghị định 41/2018/NĐ-CP.
Đối với hành vi chậm nộp hoặc không nộp BCTC, mức phạt được quy định tại Điều 12 Nghị định 41/2018/NĐ-CP như sau:
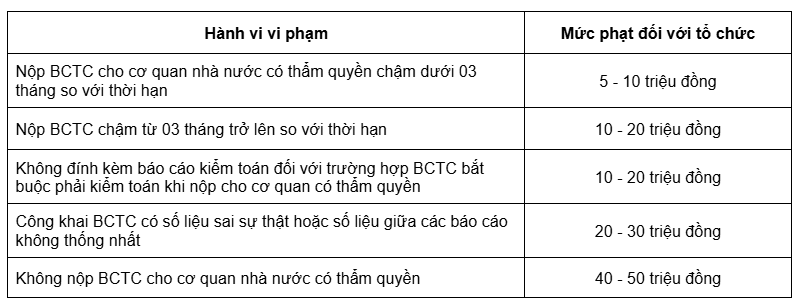
Các mức phạt trên cần được xác định theo đúng hành vi vi phạm và thời gian vi phạm. Doanh nghiệp không nên mặc định mọi trường hợp chậm nộp BCTC đều bị áp dụng mức phạt cao nhất.
Đối với trường hợp doanh nghiệp thuộc diện phải kiểm toán nhưng nộp BCTC không kèm báo cáo kiểm toán theo quy định, ngoài tiền phạt, doanh nghiệp còn có thể phải thực hiện biện pháp khắc phục hậu quả theo quy định.
3.Chậm nộp BCTC kéo dài có thể gây ra những hậu quả gì?
Mức phạt hành chính là hậu quả dễ nhận thấy nhất. Tuy nhiên, nếu tình trạng chậm nộp kéo dài, vấn đề doanh nghiệp phải đối mặt không chỉ nằm ở tiền phạt.
3.1.Áp lực xử lý hồ sơ và nguy cơ sai sót tăng lên
Khi BCTC chưa được hoàn thiện đúng hạn, bộ phận kế toán phải tiếp tục xử lý số liệu của kỳ trước trong khi các nghiệp vụ mới đã phát sinh. Khoảng thời gian xử lý càng kéo dài, việc đối chiếu công nợ, tài sản, hàng tồn kho, doanh thu, chi phí và các khoản phải trả càng dễ phát sinh sai lệch hoặc bỏ sót.
Đặc biệt, nếu doanh nghiệp chỉ tập trung hoàn thiện BCTC khi đã quá hạn, khả năng phải điều chỉnh số liệu hoặc bổ sung hồ sơ trong thời gian gấp có thể tăng lên.
3.2.Ảnh hưởng đến chất lượng thông tin phục vụ quản trị
BCTC là nguồn dữ liệu quan trọng để chủ doanh nghiệp và ban lãnh đạo đánh giá doanh thu, lợi nhuận, dòng tiền, công nợ và tình hình tài chính.
Khi BCTC chưa hoàn thiện hoặc chưa được cập nhật đầy đủ, việc đánh giá hiệu quả kinh doanh và đưa ra quyết định về đầu tư, chi phí, dòng tiền hoặc kế hoạch tài chính có thể bị chậm hoặc thiếu cơ sở.
3.3.Có thể gây khó khăn trong các giao dịch cần hồ sơ tài chính
Trong thực tế, BCTC thường được sử dụng trong hồ sơ làm việc với ngân hàng, nhà đầu tư, đối tác hoặc các bên có yêu cầu đánh giá năng lực tài chính của doanh nghiệp.
Việc thiếu BCTC hoặc hồ sơ tài chính chưa được hoàn thiện có thể khiến doanh nghiệp phải bổ sung hồ sơ, giải trình thêm hoặc kéo dài thời gian xử lý một số giao dịch.
Đây không phải là một chế tài tự động áp dụng cho mọi trường hợp chậm nộp BCTC, nhưng là rủi ro vận hành mà doanh nghiệp nên tính đến khi để tình trạng này kéo dài.
3.4.Chi phí khắc phục có thể tăng
Một BCTC nộp chậm thường không chỉ cần thực hiện thao tác nộp hồ sơ. Doanh nghiệp có thể phải rà soát lại số liệu, đối chiếu chứng từ, xử lý công nợ, kiểm tra các khoản mục có rủi ro và hoàn thiện những hồ sơ còn thiếu.
Nếu doanh nghiệp thuộc trường hợp phải kiểm toán, việc chậm chuẩn bị hồ sơ còn có thể ảnh hưởng đến kế hoạch kiểm toán và thời gian hoàn tất BCTC.
Vì vậy, chi phí thực tế của việc chậm nộp có thể lớn hơn khoản tiền phạt hành chính.
4.Doanh nghiệp đã chậm nộp BCTC nên xử lý như thế nào?
Khi phát hiện BCTC đã quá hạn, doanh nghiệp nên ưu tiên xử lý theo trình tự thay vì tiếp tục kéo dài thời gian.
Thứ nhất, xác định chính xác tình trạng hồ sơ. Doanh nghiệp cần kiểm tra năm tài chính nào chưa nộp, thời hạn đã quá bao lâu, BCTC đã lập đến đâu và còn thiếu những tài liệu nào.
Thứ hai, rà soát và đối chiếu số liệu trước khi nộp. Không nên vì đã quá hạn mà bỏ qua bước kiểm tra. Các khoản mục như tiền, công nợ phải thu, phải trả, hàng tồn kho, tài sản cố định, doanh thu, chi phí và thuế cần được đối chiếu với chứng từ và sổ kế toán.
Thứ ba, kiểm tra nghĩa vụ kiểm toán nếu thuộc đối tượng bắt buộc. Nếu doanh nghiệp thuộc trường hợp BCTC phải được kiểm toán, cần xác định tình trạng báo cáo kiểm toán và hồ sơ liên quan trước khi hoàn thiện việc nộp BCTC.
Thứ tư, hoàn tất và nộp BCTC trong thời gian sớm nhất. Việc đã quá hạn không đồng nghĩa doanh nghiệp nên tiếp tục trì hoãn. Sau khi hoàn thiện số liệu và hồ sơ, doanh nghiệp nên chủ động thực hiện việc nộp BCTC theo quy định và lưu lại chứng từ xác nhận việc nộp.
Thứ năm, rà soát nguyên nhân để tránh tái diễn. Nếu nguyên nhân đến từ quy trình khóa sổ, thiếu đối chiếu công nợ, chứng từ chưa đầy đủ hoặc chưa có lịch kiểm toán phù hợp, doanh nghiệp nên điều chỉnh quy trình lập BCTC cho kỳ tiếp theo.
5.Giải pháp hạn chế rủi ro chậm nộp BCTC
Doanh nghiệp nên chủ động lập kế hoạch khóa sổ và hoàn thiện BCTC trước thời hạn pháp luật quy định, thay vì chờ đến sát hạn mới xử lý.
Quy trình cơ bản gồm: khóa sổ, đối chiếu số liệu và chứng từ, kiểm tra công nợ, tài sản, doanh thu, chi phí, lập BCTC và thực hiện kiểm toán nếu thuộc trường hợp bắt buộc trước khi nộp.
Đối với BCTC đã quá hạn, doanh nghiệp nên nhanh chóng rà soát số liệu, hoàn thiện hồ sơ và thực hiện nộp. Đồng thời, cần xác định nguyên nhân chậm nộp để điều chỉnh quy trình kế toán, tránh tái diễn trong các kỳ tiếp theo.
6. Kết luận
Chậm nộp BCTC không chỉ là vấn đề của bộ phận kế toán. Nếu kéo dài, doanh nghiệp có thể phải đối mặt đồng thời với rủi ro xử phạt, áp lực hoàn thiện hồ sơ, sai lệch dữ liệu và những bất tiện trong quá trình sử dụng thông tin tài chính cho quản trị hoặc giao dịch với các bên liên quan.
Đối với doanh nghiệp đã quá hạn BCTC, ưu tiên không nên chỉ là “nộp cho xong”, mà cần xác định nguyên nhân, rà soát chất lượng số liệu, hoàn thiện hồ sơ và xử lý nghĩa vụ liên quan một cách đầy đủ.
VIETVALUES có thể hỗ trợ doanh nghiệp rà soát hồ sơ kế toán, kiểm tra số liệu trước khi lập BCTC, thực hiện kiểm toán theo quy định và tư vấn các vấn đề liên quan đến việc hoàn thiện hồ sơ tài chính.
THÔNG TIN LIÊN HỆ
CÔNG TY TNHH KIỂM TOÁN VÀ TƯ VẤN CHUẨN VIỆT (VIETVALUES)
Địa chỉ: 33 Phan Văn Khỏe, Phường Chợ Lớn, TP.HCM
Hotline: 0919 696 168
Website: www.vietvalues.com
Email: admin@vietvalues.com
ZALO OA: https://zalo.me/1205575301328198469